


 استخراج ۵۰ درصد طلاهای ناگویا از روی تشک؛ پهلو گرفتن کِشتی کُشتی در بندر طلا!نماینده مجلس: ۹۰ درصد افرادی که دنبال استیضاح عراقچی هستند، از شخص او خوششان نمیآیددو راهی توافق با تهران یا تشدید تنش برای بقاچرا مهرگان زنده ماند؟ / راز جشنی که در گذر قرنها پوست انداختسهقلوهای صومعهسرایی با رتبههای ۱۹، ۱۳۲ و ۱۳۳/ مادر خانواده: ۱۷ سال بچهدار نمیشدیم/ انتخاب اولمان دندانپزشکی دانشگاه گیلان استدستیابی طارق عبیات به مدال طلای دوی ۴۰۰ متر با مانعسقوط یک پلهای تیم ملی فوتبال با ژنرال در رتبه بندی فیفا/ صدای پای کانگوروها میآیدتراکتور – استقلال؛ تقابل نکونام و بختیاری زاده برای صدر جدول
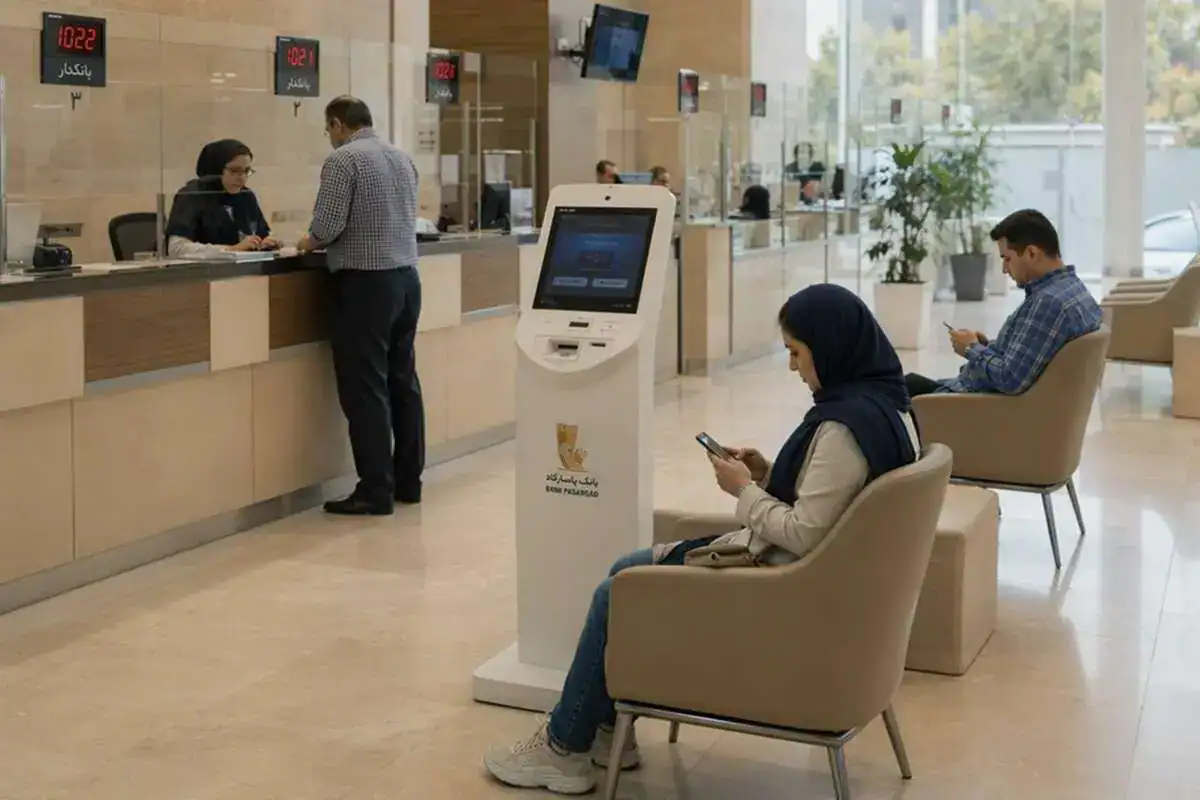
بانک مرکزی جمهوری اسلامی ایران در بخشنامهای مهم کاهش تعداد برگ دستهچک از مهر ۱۴۰۵ را ابلاغ کرد.
طبق این ابلاغیه قرار است تعداد برگههای دستهچک کاغذی برای اشخاص حقیقی و حقوقی طی چند فاز زمانبندیشده بهشدت محدود شود اما اگر کمی دقیقتر نگاه کنیم موضوع بیشتر از اینهاست. حتی میتوان این تصمیم را بزرگترین جراحی در سیستم پرداختهای اعتباری کشور طی چند دهه اخیر دانست. ظاهرا بانک مرکزی دنبال افزایش امنیت مبادلات مالی، شفافیت اعتباری و حذف مخاطرات چکهای کاغذی مانند جعل و مفقودی است و در نهایت میخواهد کار را تا جایی پیش ببرد که چک الکترونیکی بهطور کامل جایگزین چک کاغذی شود. بیایید جزئیات ماجرا را بررسی کنیم.
بانک مرکزی یک برنامه تدریجی و چهارمرحلهای طراحی کرده است تا بازار به مرور خود را با قانون ۱۰ برگی شدن دستهچکها وفق دهد. فاز اول از اول مهر ۱۴۰۵ کلید میخورد. سقف تعداد برگههای دستهچک کاغذی و سهم هدفگذاریشده برای چک الکترونیکی برای مشتریان حقیقی در هر مرحله به شکل زیر تغییر میکند:
|
بازه زمانی |
حداکثر دستهچک کاغذی اشخاص حقیقی |
سهم هدف چک الکترونیکی |
|
مهر تا آذر ۱۴۰۵ |
۱۰۰ برگ |
۲۵ درصد |
|
دی تا اسفند ۱۴۰۵ |
۵۰ برگ |
۴۰ درصد |
|
فروردین تا اردیبهشت ۱۴۰۶ |
۲۵ برگ |
۶۰ درصد |
|
خرداد تا تیر ۱۴۰۶ |
۱۰ برگ |
۸۰ درصد |
برای اشخاص حقوقی و شرکتها نیز سقف دستهچک کاغذی تا پایان اردیبهشت ۱۴۰۶ معادل ۱۰۰ برگ باقی میماند و از خرداد تا پایان تیر ۱۴۰۶ به ۵۰ برگ کاهش پیدا میکند. بنابراین عدد ۱۰ برگ مربوط به مرحله نهایی اجرای طرح در تابستان ۱۴۰۶ است، نه شرایطی که از همین مهرماه برای همه اجرا شود.
بانک مرکزی با این تصمیم دنبال کاهش تدریجی وابستگی شبکه بانکی به چک کاغذی است. پس علاوه بر محدود کردن برگههای کاغذی، برای بانکها هدفگذاری سختی انجام داده است.
سهم چک الکترونیکی که در مرحله اول ۲۵ درصد تعیین شده، در مرحله چهارم باید به ۸۰ درصد برسد. یعنی تا تیرماه ۱۴۰۶، از هر ۱۰ فقره چک صادرشده در شبکه بانکی حداقل ۸ فقره باید به صورت دیجیتال باشد. بانک مرکزی در واقع میخواهد با کاهش تعداد برگههای دستهچک، استفاده از چک کاغذی را بهتدریج سخت و سختتر کند تا جایی که استفاده از چک الکترونیکی به یک رفتار عادی در مبادلات تجاری تبدیل شود.
برای فردی که سالانه تنها چند فقره چک صادر میکند، محدود شدن تعداد برگها در کوتاهمدت تغییر حساسی ایجاد نمیکند. مسئله اصلی متوجه فعالان اقتصادی و بازاریانی است که بهطور مرتب از چک برای خریدهای عمده استفاده میکنند.
یک فعال اقتصادی که در طول سال دهها یا صدها فقره چک صادر میکند با رسیدن سقف دستهچک کاغذی به ۱۰ برگ، عملا نمیتواند مانند گذشته صرفا با دریافت دستهچکهای کاغذی پیدرپی نیاز خود را برطرف کند. اینجاست که نقش چک الکترونیکی پررنگ میشود.
اینجاست که بهتر درک میکنیم بانک مرکزی به چه دلیل دنبال تغییر ساختاری عادت مبادلاتی جامعه است و چرا میخواهد تلقی سنتی از چک و دستهچک را حذف کرده و از آن تصویر جدیدی بهعنوان یک ابزار هوشمند در بستر امن بانکی بسازد.
متن ابلاغیه بانک مرکزی نشان میدهد نباید چنین برداشتی داشت. موضوع اصلی بخشنامه جدید، نحوه صدور دستهچکهای کاغذی جدید و تعیین سقف برای آنهاست. بنابراین نباید خبر کاهش تعداد برگ دستهچک را با این برداشت اشتباه گرفت که دستهچکهای کاغذی موجود در دست مردم از مهرماه بیاعتبار میشوند.
فرآیند حذف چک کاغذی در تیرماه ۱۴۰۶ به اوج میرسد؛ طبق برنامه در این تاریخ سقف دستهچک کاغذی اشخاص حقیقی به ۱۰ برگ خواهد رسید و سهم چک الکترونیکی در شبکه بانکی باید به ۸۰ درصد افزایش پیدا کند.
بانک مرکزی، شبکه بانکی را موظف کرده خدمات چک الکترونیکی را کاملا غیرحضوری کند. به این ترتیب مثل خدمات پرداخت قبوض خدماتی، مشتریان دیگر لازم نیست برای نقد کردن چک روانه شعبه شوند.
هدف از اجرای مرحلهای و گامبهگام بخشنامه هم این بوده که بانکها فرصت داشته باشند زیرساخت غیرحضوری قدرتمند خود را در قالب همراهبانک ایجاد کنند وگرنه با تذکر و جریمه مواجه میشوند. بخشنامه میگوید تا تیر ۱۴۰۶ باید ۸۰ درصد از فرآیند نقد کردن و واگذاری چکها در سامانه چکاوک به صورت کاملا غیرحضوری (از طریق همراهبانک و اینترنتبانک) انجام شود.


The app is incredibly lightweight and doesn’t lag even on my old phone. Perfect for gaming on the go. Check out bdxbajeeapp if you want a seamless mobile experience.
Hands down one of the best gaming experiences I have had in a while. The graphics are crisp and the gameplay is fair. Check out vnnoci88 if you want some real action.